أبرز الخلاصات
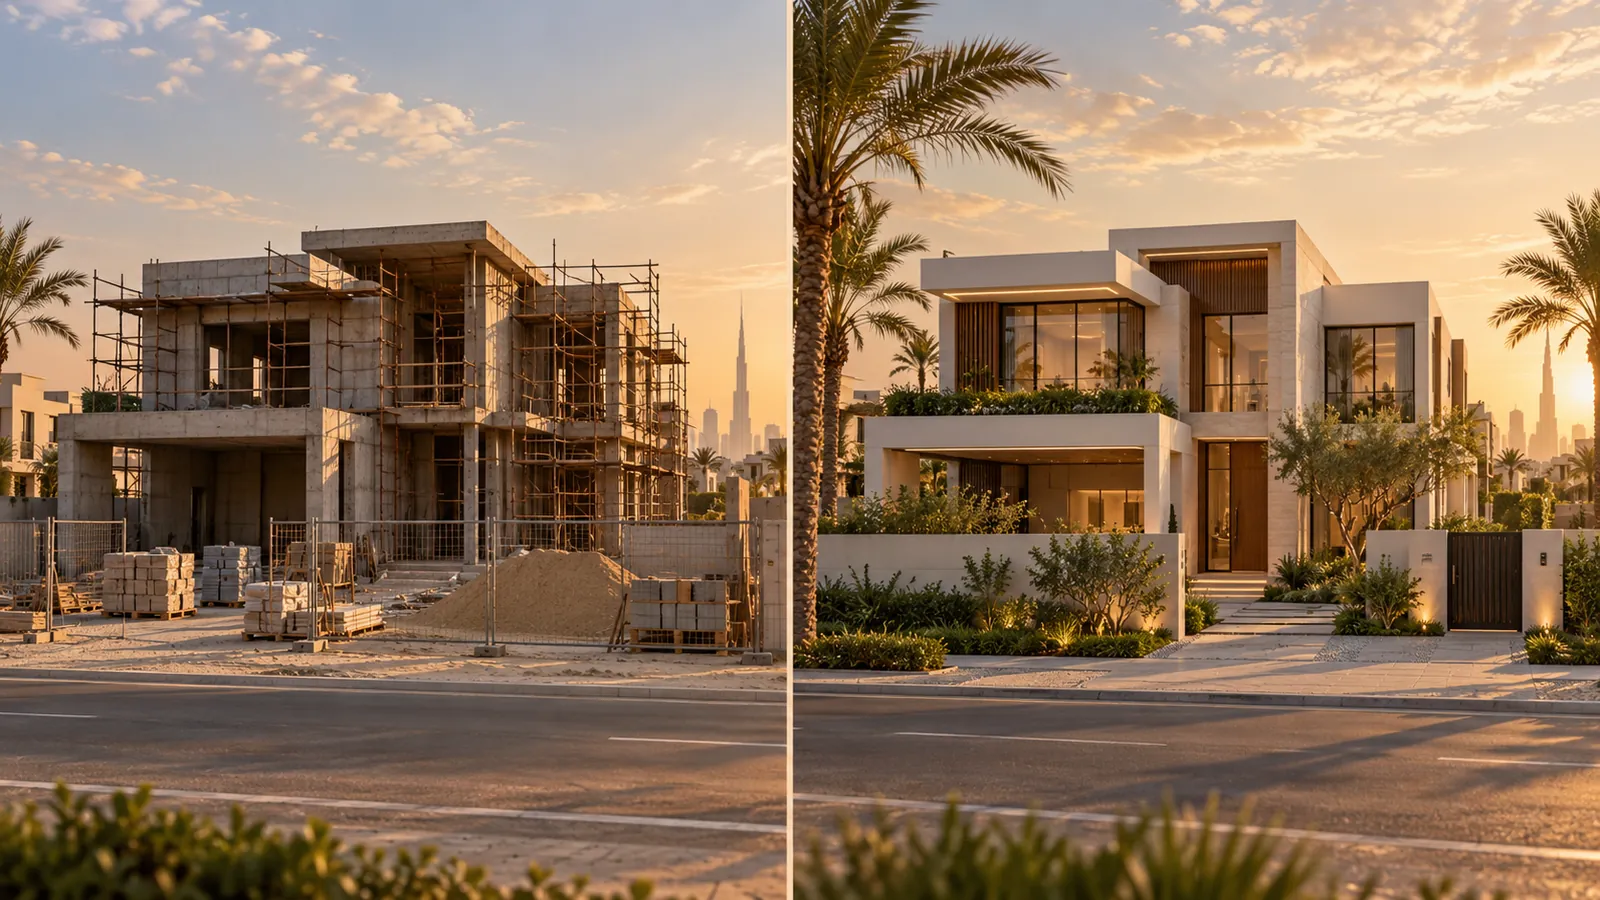
- يُشترى العقار على الخارطة من المطوّر قبل الإنجاز؛ أما الجاهز فمنزل مكتمل يُشترى عادةً من مالكه الحالي.
- تُسجَّل مبيعات العقارات على الخارطة في السجل المؤقت لدى دائرة الأراضي والأملاك (عقود)؛ وينتهي شراء الجاهز بسند ملكية باسمك.
- يشترط قانون دبي أن تُودَع دفعات العقار على الخارطة في حساب ضامن للمشروع لا يُستخدم إلا للبناء.
- يحدد مصرف الإمارات المركزي سقف التمويل العقاري على الخارطة بـ50٪ من القيمة، وهو أقل من حدود المنازل الجاهزة.
- يمكن معاينة المنزل الجاهز وتأجيره من اليوم الأول؛ أما دخل العقار على الخارطة فيبدأ بعد التسليم فقط.
ما الفرق بين العقار على الخارطة والجاهز في دبي؟
يُشترى العقار على الخارطة من المطوّر قبل بنائه أو إنجازه، بموجب اتفاقية البيع والشراء الخاصة بالمطوّر (SPA). أما العقار الجاهز فمنزل مكتمل يُشترى عادةً من مالكه الحالي في السوق الثانوية بموجب النموذج F، عقد إعادة البيع الموحّد الذي تضعه ريرا (RERA) (المؤسسة العقارية للتنظيم العقاري). ويُسجَّل كلاهما لدى دائرة الأراضي والأملاك، ويحملان رسم التسجيل نفسه البالغ 4٪. والفرق في موعد الدفع وما يمكنك التحقق منه قبل الالتزام وموعد قدرة المنزل على تحقيق إيجار أو السكن فيه.
| السؤال | على الخارطة | جاهز (السوق الثانوية) |
|---|---|---|
| ممن تشتري | المطوّر | عادةً المالك الحالي |
| العقد | اتفاقية البيع والشراء (SPA) لدى المطوّر | النموذج F من ريرا |
| كيف تدفع | أقساط تحددها خطة الدفع لدى المطوّر | دفعة مقدمة ثم الرصيد عند النقل |
| التسجيل | السجل المؤقت (عقود)، وسند الملكية بعد الإنجاز | يصدر سند الملكية عند النقل |
| وجهة أموالك | حساب ضامن للمشروع | إلى البائع (وبنكه) عند النقل |
| هل تستطيع معاينته؟ | المخططات والوحدات النموذجية وتقدّم المشروع فقط | نعم، المنزل نفسه |
| أقصى تمويل عقاري | 50٪ من القيمة | حتى 80٪ لمنزل أول لمقيم أجنبي حتى 5 مليون درهم؛ وأقل فوق ذلك وللمنازل الاستثمارية |
| دخل الإيجار | بعد التسليم | من النقل (أو بموجب عقد الإيجار القائم) |
| أبرز المخاطر | مخاطر التأخير والمواصفات والإنجاز | الحالة والسعر ووضع البائع |
كيف تقارَن خطط الدفع على الخارطة بالدفع مقابل منزل جاهز؟
تُدفع أثمان المنازل على الخارطة عادةً على مراحل بحسب خطة دفع يضعها المطوّر: مبلغ حجز وأقساط أثناء البناء ودفعة أخيرة عند التسليم أو بعده. والجدول، وهل يقع جزء منه بعد التسليم، بند تجاري في اتفاقية البيع والشراء، لذا قارن الخطط بنداً بنداً لا بالعنوان العريض.
ويُدفع ثمن المنزل الجاهز على خطوتين رئيسيتين. تُدفع دفعة مقدمة (عادةً 10٪) عند توقيع النموذج F، ويُدفع الرصيد يوم نقل الملكية، مع رسم دائرة الأراضي والأملاك البالغ 4٪ والتكاليف الأخرى الواردة في دليل تكاليف النقل. أي نقداً أكثر، أو تمويلاً عقارياً أكبر، دفعة واحدة، لكن المنزل يصبح لك من ذلك اليوم.
ما هي عقود، ومتى تحصل على سند الملكية؟
عقود هو نظام دائرة الأراضي والأملاك لتسجيل مبيعات العقارات على الخارطة في سجلها المؤقت. وبموجب القانون رقم 13 لسنة 2008، يجب إدخال بيع وحدة على الخارطة في ذلك السجل، ويُعدّ البيع غير المدخل باطلاً. ويسجّل المطوّر البيع عبر بوابة عقود لدى الدائرة؛ وبعد التسجيل يمكن بيع حق المشتري أو رهنه بموجب القانون.
ويأتي سند الملكية لاحقاً. فعند اكتمال المشروع وإنهاء المطوّر خطوات تسجيله لدى الدائرة، تنتقل الوحدة إلى السجل العقاري الرئيسي ويصدر سند الملكية. أما في المنزل الجاهز، فينتقل سند الملكية إليك في مكتب أمين التسجيل يوم النقل.
كيف يحمي الحساب الضامن مشتري العقارات على الخارطة في دبي؟
القانون رقم 8 لسنة 2007 بشأن الحسابات الضامنة للتطوير العقاري هو الحماية الرئيسية لأموال العقارات على الخارطة. وباختصار:
- يجب على المطوّر التقدم إلى دائرة الأراضي والأملاك لفتح حساب ضامن قبل بيع الوحدات على الخارطة.
- تُودَع دفعات مشتري العقارات على الخارطة ودفعات ممولي المشروع في حساب يُفتح باسم المشروع لدى وكيل ضمان معتمد.
- الحساب مخصص لبناء ذلك المشروع، ولا يستطيع دائنو المطوّر الحجز على الأموال فيه.
- وبعد شهادة الإنجاز، يحتفظ وكيل الضمان بنسبة 5٪ من الحساب لمدة سنة من تسجيل الوحدات بأسماء المشترين.
يقلّل الحساب الضامن خطر إنفاق أقساطك في مكان آخر. لكنه لا يزيل خطر التأخير أو تغيّر المواصفات أو تعثّر المشروع. ادفع فقط إلى حساب ضمان المشروع المذكور في اتفاقية البيع والشراء، ولا تدفع أبداً إلى حساب شخصي أو غير ذي صلة.
كيف تتحقق من مشروع على الخارطة قبل الشراء؟
- ابحث عن المشروع لدى الدائرة. تتيح خدمة حالة المشروع العقاري لدى دائرة الأراضي والأملاك البحث باسم المشروع أو رقمه أو رقم القطعة ومعرفة حالة الإنجاز.
- تحقق منه في Dubai REST. يعرض تطبيق Dubai REST التابع للدائرة معلومات المشروع، ومنها نسبة الإنجاز وصور المشروع ورقم الحساب الضامن.
- طابِق بيانات الحساب الضامن. تأكد من أن الحساب الضامن في اتفاقية البيع والشراء وتعليمات الدفع هو الحساب المسجل للمشروع.
- اقرأ اتفاقية البيع والشراء. انظر إلى تاريخ الإنجاز المتوقع وما يحدث إذا تأخر والمواصفات وأساس رسوم الخدمات وأي شروط على إعادة البيع قبل التسليم.
- تأكد من تسجيل عقود. اطلب إثبات التسجيل بعد الدفع، واحتفظ بالرقم المرجعي.
وفي حال اتفاقية بيع وشراء محددة أو مشروع متأخر، استشر محامياً مؤهلاً في الإمارات.
ماذا عن تأخر التسليم والمعاينة ودخل الإيجار؟
التسليم. مواعيد الإنجاز في اتفاقية البيع والشراء تقديرات مقرونة بشروط. والتأخير يؤخر موعد انتقالك أو تأجيرك المنزل وموعد بدء أي دفعات بعد التسليم. خطّط لمالياتك على موعد أبعد من المذكور في الكتيّب.
المعاينة. في المنزل الجاهز تستطيع زيارة الوحدة نفسها والتحقق من حالتها وإطلالتها ومبناها ومقارنتها بمبيعات مسجلة لمنازل مماثلة. أما على الخارطة فتعتمد على المخططات والوحدة النموذجية ومواصفات المطوّر حتى التسليم، حين ينبغي أن تعاين بعناية قبل قبول المفاتيح.
دخل الإيجار. يمكن تأجير المنزل الجاهز فور نقل ملكيته، أو يأتي بعقد إيجار قائم. أما المنزل على الخارطة فلا يدرّ شيئاً حتى يُسلَّم ويُؤجَّر، بينما قد تكون الأقساط مستحقة أصلاً.
هل تستطيع الحصول على تمويل عقاري أو إعادة البيع قبل التسليم؟
التمويل العقاري. يحدد مصرف الإمارات المركزي نسبة القرض إلى القيمة في أي شراء على الخارطة بسقف 50٪ مهما كانت فئة المشتري أو قيمة المنزل. وفي المنازل الجاهزة تكون الحدود أعلى: لمنزل أول لمقيم أجنبي، 80٪ حتى 5 مليون درهم و70٪ فوق ذلك، و60٪ للمنازل الثانية والاستثمارية. وغالباً ما يواجه غير المقيمين شروطاً أشد تحددها البنوك. لذلك يموّل كثير من مشتري العقارات على الخارطة مراحل البناء من أموالهم النقدية.
إعادة البيع قبل التسليم. متى سُجّل بيع على الخارطة في السجل المؤقت، يتيح القانون للمشتري بيع حصته. وعملياً يلزم الحصول على شهادة عدم ممانعة من المطوّر، وللمطوّرين شروطهم الخاصة، وقد تشمل نسبة الثمن الواجب سدادها أولاً ورسماً إدارياً. راجع اتفاقية البيع والشراء قبل الاعتماد على الخروج المبكر.
أيهما يناسبك: على الخارطة أم جاهز؟
يناسب الجاهز عادةً المشترين الذين يحتاجون إلى السكن أو إلى دخل إيجاري قريباً، والذين يقترضون أكثر من نصف القيمة، وكل من يريد تقييم المنزل بعينه والمبنى والمجتمع السكني قبل الالتزام. ويشرح دليل السوق الثانوية مراحل إعادة البيع.
يناسب العقار على الخارطة عادةً المشترين ذوي الأفق الأطول القادرين على تمويل الأقساط، ممن يقدّرون خطة السداد المرحلية أو المواصفات الجديدة، ويتقبّلون مخاطر التأخير والإنجاز.
دوّن متى تحتاج إلى أن يكون المنزل صالحاً للاستخدام، وكيف ستموّل كل دفعة إذا تأخر التسليم عاماً. وإذا كان أي من الجوابين مقلقاً، فالمنزل الجاهز هو عادةً المقارنة الأكثر أماناً.
لمقارنة خيارات محددة، ابدأ بـطلب شراء.
الأسئلة الشائعة
هل العقار على الخارطة أرخص من الجاهز في دبي؟
ليس بالضرورة. يحدد المطوّرون أسعار العقارات على الخارطة وتُوزَّع على خطة سداد، بينما يحدد سوق إعادة البيع أسعار الجاهز. قارن التكلفة الإجمالية وتوقيت الدفعات والدخل الذي تتخلى عنه أثناء الانتظار.
هل دفعاتي على الخارطة محمية؟
يجب إيداع دفعات العقارات على الخارطة في حساب الضمان الخاص بالمشروع بموجب القانون رقم 8 لسنة 2007، وتُخصَّص هذه الأموال لبناء المشروع. ولا يزيل حساب الضمان مخاطر التأخير أو عدم الإنجاز.
ما أقصى تمويل عقاري للعقار على الخارطة؟
يحدد مصرف الإمارات المركزي سقف التمويل العقاري للعقارات على الخارطة بنسبة 50% من قيمة العقار، أياً كان المشتري أو السعر.
هل أدفع رسم دائرة الأراضي والأملاك البالغ 4% على العقار على الخارطة؟
يذكر تسجيل البيع الأولي لدى دائرة الأراضي والأملاك نسبة 4% من القيمة. وتحدد اتفاقية البيع لدى المطوّر من يتحمّلها، فراجع هذا البند.
هل يمكنني بيع وحدة على الخارطة قبل الإنجاز؟
غالباً نعم، متى سُجّلت في السجل المؤقت، لكن تسري شهادة عدم الممانعة وشروط المطوّر، وتختلف باختلاف المطوّر والمشروع.
المصادر والحدود
معلومات عامة وليست مشورة قانونية أو مالية. القوانين ملخّصة لا منقولة نصاً؛ وتختلف شروط المطوّرين والإقراض المصرفي وإجراءات دائرة الأراضي والأملاك وتتغيّر. راجع اتفاقية البيع والشراء أو النموذج F مع محامٍ مؤهل في الإمارات، وتأكد من شروط التمويل مع مصرفك.
- بوابة التشريعات في دبي — القانون رقم (8) لسنة 2007 بشأن حسابات الضمان للتطوير العقاري
- بوابة التشريعات في دبي — القانون رقم (13) لسنة 2008 بشأن تنظيم السجل العقاري المؤقت
- دائرة الأراضي والأملاك في دبي — طلب تسجيل البيع الأولي (عقود)
- دائرة الأراضي والأملاك في دبي — حالة المشروع العقاري
- دائرة الأراضي والأملاك في دبي — Dubai REST
- دليل أنظمة مصرف الإمارات المركزي — اللوائح المتعلقة بالقروض العقارية، المادة 3 (حدود نسبة القرض إلى القيمة)
- دليل أنظمة مصرف الإمارات المركزي — القرار رقم 31/2/2020 بتعديل لوائح التمويل العقاري
جرى التحقق من المصادر في أكتوبر 3، 2026.